一、政策背景与目录定位
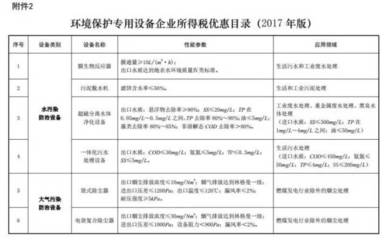
2017年,财政部、国家税务总局、国家发展改革委、工业和信息化部、环境保护部等五部门联合印发《节能节水和环境保护专用设备企业所得税优惠目录(2017年版)》(以下简称《目录》),对原有2008年版目录进行了系统性修订。该政策的出台,是国家运用税收杠杆引导企业加大节能环保设备投入、推动绿色制造和生态文明建设的重要制度安排。根据《中华人民共和国企业所得税法》第三十四条及其实施条例第一百条,企业购置并实际使用列入优惠目录的环境保护、节能节水专用设备,可按专用设备投资额的10%从企业当年应纳税额中抵免;当年不足抵免的,可在以后5个纳税年度结转抵免。这一“投资抵免”机制直接降低了企业购置环保设备的实际成本,对环境保护专用设备的研发、制造和应用形成了明确的激励信号。
二、《目录》中环境保护专用设备的核心内容与研发导向
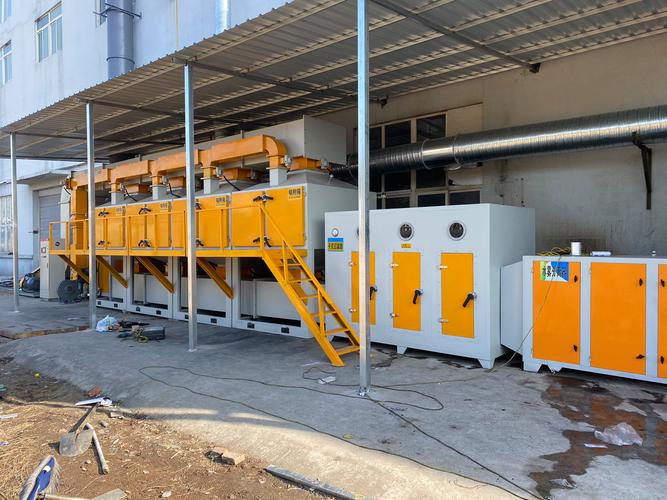
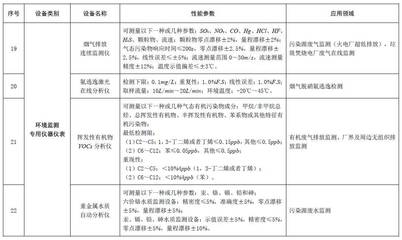
2017年版《目录》在环境保护专用设备部分涵盖大气污染防治、水污染防治、固体废物处理、噪声与振动控制、土壤污染修复、环境污染监测及环境应急处理等多个类别,共列入数十项具体设备。与旧版相比,新版目录更加突出技术先进性和环境效益可量化性,重点支持高效除尘、脱硫脱硝、挥发性有机物(VOCs)治理、高浓度难降解有机废水处理、污泥减量化与资源化、危险废物安全处置、在线连续监测等设备的应用。从研发视角看,《目录》实际上为环境保护专用设备制造企业提供了清晰的技术路线图和市场准入参考:一方面,列入目录的设备须达到规定的技术性能和环保效率指标,倒逼研发端突破关键核心技术;另一方面,下游用户因税收抵免政策而更愿意采购目录内设备,从而环节上扩大了研发成果的产业化空间,形成“研发—制造—应用—再研发”的正向循环。
三、研发环节面临的挑战与政策协同需求
环境保护专用设备的研发具有投入大、周期长、技术集成度高的特点,尤其在超低排放、污水资源化、危险废物无害化等前沿领域,单靠企业自身积累难以快速突破。税收抵免优惠虽直接作用于购置环节,但其传导效应会显著影响研发端的预期收益。企业在申报享受优惠时,需关注设备是否属于目录范围、是否实际投入使用、投资额如何确认、发票与合同是否规范等合规要点,这些要求客观上促使企业在研发立项阶段就以目录技术标准为导向进行产品设计。不过,政策落地中仍存在部分研发型企业反映的问题:目录更新周期与技术进步速度不完全匹配,某些新兴环保技术设备尚未纳入;设备研发与购置抵免的衔接机制有待细化;中小企业对政策知晓度偏低等。因此,需要加强目录的动态调整、强化部门间信息共享,并配套研发费用加计扣除、高新技术企业税率优惠等政策形成合力。
四、企业层面的实践建议
对于从事环境保护专用设备研发和制造的企业而言,应将《目录》作为技术战略的重要依据:其一,对标目录所列设备的技术指标开展研发攻关,提升产品达标能力和市场竞争力;其二,在销售环节主动向客户说明税收抵免政策,帮助用户完成优惠申报,增强产品的综合吸引力;其三,完善研发项目管理与财务核算,确保设备投资额、使用情况等凭证链条完整,为下游用户顺利享受优惠提供支撑;其四,关注后续目录修订和财政部、税务总局发布的最新征管口径,及时调整研发方向。对于购置并使用环保专用设备的企业,则应在设备选型阶段优先对照目录确认资格,避免因目录不符而丧失抵免机会。
五、
《节能节水和环境保护专用设备企业所得税优惠目录(2017年版)》的印发,是我国绿色税制体系建设的重要一步,也是引导环境保护专用设备研发方向的政策工具。通过税收抵免将设备购置成本部分返还企业,政策有效降低了环保技术扩散的门槛,为研发投入提供了市场需求端的保障。随着目录动态调整机制的完善和配套政策的协同发力,环境保护专用设备研发有望在技术水平和产业化规模上实现更大突破,为深入打好污染防治攻坚战和实现“双碳”目标提供坚实的装备支撑。企业应准确把握政策要义,将优惠导向内化为研发决策逻辑,在绿色转型中赢得先机。