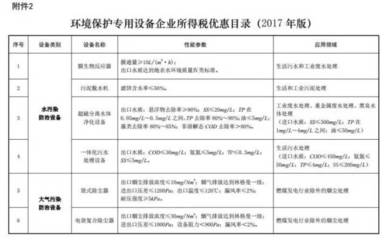
问:财政部、国家税务总局、国家发展改革委、工业和信息化部、环境保护部联合发布了《环境保护专用设备企业所得税优惠目录(2017年版)》(以下简称《目录》)。请问发布《目录》的背景和意义是什么?
答:党的十八大以来,党中央、国务院高度重视生态文明建设和环境保护工作,把绿色发展作为新发展理念的重要内容。环保产业作为战略性新兴产业,是绿色发展的重要支撑。为鼓励企业加大环保投入,加快环保技术装备研发和应用,国家出台了一系列税收优惠政策,其中对企业购置并实际使用列入《目录》的环境保护专用设备,可按投资额的10%抵免当年企业所得税应纳税额。
原《目录》发布于2008年,随着环保要求的提高和环保技术的进步,部分设备已不能满足当前环境保护的需要,亟需修订。2017年版《目录》的发布,是贯彻落实绿色发展理念、支持环保产业发展的重要举措,有利于引导企业走绿色低碳循环发展之路,推动环保装备制造业转型升级,培育新的经济增长点。
问:与2008年版《目录》相比,2017年版《目录》有哪些主要变化?
答:2017年版《目录》在保持政策连续性的基础上,突出以下特点:
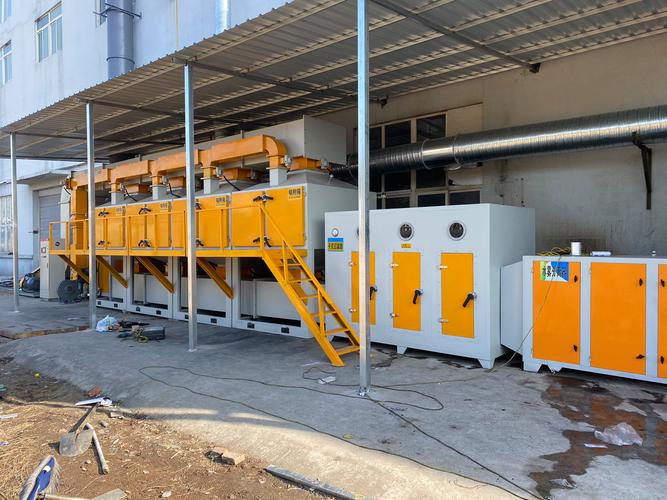
一是扩大了优惠范围。新增了挥发性有机物(VOCs)治理、土壤修复、噪声与振动控制等领域的设备,更加契合当前大气、水、土壤污染防治重点工作需要。
二是提高了技术门槛。对部分设备的性能指标、处理效率、排放浓度等提出了更严格的要求,引导企业采用先进高效的环保技术装备。
三是优化了分类结构。按照水污染治理、大气污染治理、固体废物处理处置、噪声与振动控制、土壤修复、环境监测等六大领域进行分类,便于企业对照查找。
问:2017年版《目录》在支持环境保护专用设备研发方面有哪些具体措施?
答:企业研发环境保护专用设备,符合条件的,可以享受以下税收优惠政策:一是研发费用加计扣除政策。企业为开发新技术、新产品、新工艺发生的研究开发费用,未形成无形资产计入当期损益的,在按规定据实扣除的基础上,按照本年度实际发生额的75%在税前加计扣除;形成无形资产的,按照无形资产成本的175%在税前摊销。二是高新技术企业优惠。经认定的高新技术企业,减按15%的税率征收企业所得税。三是技术转让所得优惠。居民企业技术转让所得不超过500万元的部分,免征企业所得税;超过500万元的部分,减半征收企业所得税。
我们鼓励企业加大环保装备研发投入,攻克关键核心技术,提升自主创新能力,推动环保装备向智能化、成套化、高端化发展。
问:企业如何才能享受购置环境保护专用设备的所得税优惠?
答:企业购置并实际使用《目录》规定的环境保护专用设备的,该专用设备投资额的10%可以从企业当年应纳税额中抵免;当年不足抵免的,可以在以后5个纳税年度结转抵免。享受优惠的企业,应当实际购置并自身实际投入使用前款规定的专用设备;企业购置上述专用设备在5年内转让、出租的,应当停止享受企业所得税优惠,并补缴已经抵免的企业所得税税款。
具体操作上,企业需自行判断是否符合优惠条件,并通过填报企业所得税纳税申报表享受税收优惠,同时按规定归集和留存相关资料备查。
《环境保护专用设备企业所得税优惠目录(2017年版)》是引导环保产业健康发展、推动形成绿色生产方式的重要政策文件。我们希望通过《目录》的实施,进一步激发企业研发和购置环保装备的积极性,为打好污染防治攻坚战、建设美丽中国提供坚实的物质技术支撑。