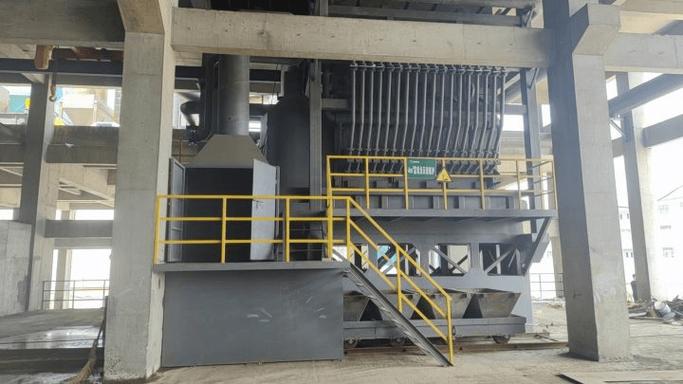
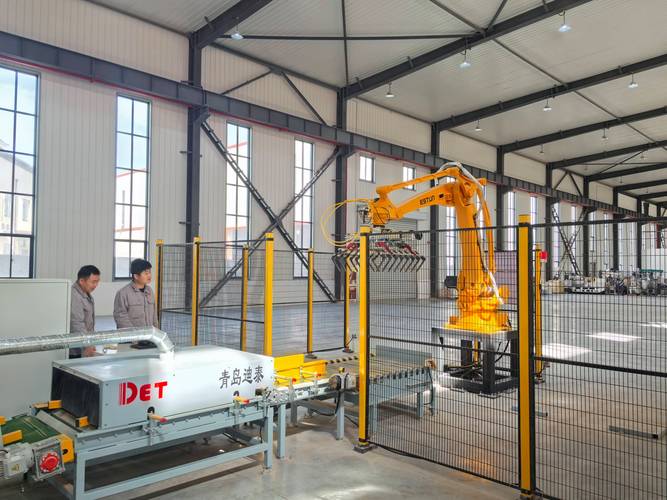
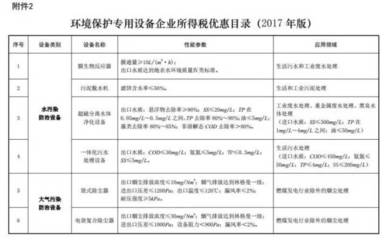
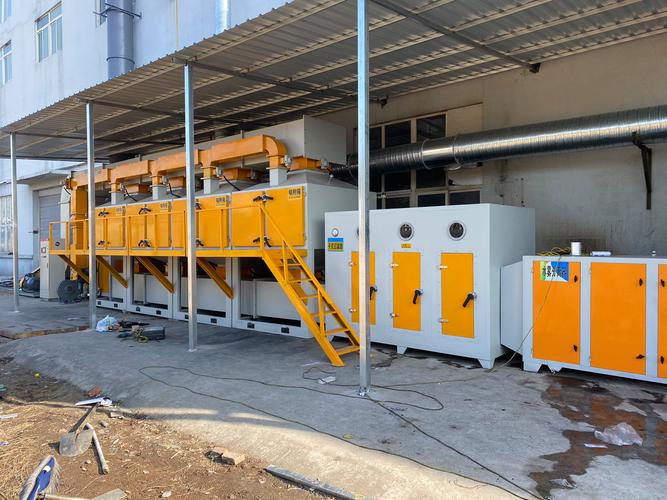
随着全球对环境保护意识的增强,中国政府在推动绿色发展的也通过税收优惠政策鼓励企业加大环境保护专用设备的研发与应用。本文旨在解析环境保护专用设备的企业所得税优惠目录以及研发相关的税收政策,帮助企业更好地理解和利用这些政策。\n\n一、环境保护专用设备企业所得税优惠目录概述\n\n根据《财政部 国家税务总局关于执行环境保护专用设备企业所得税优惠目录(2017年版)的通知》(财税〔2017〕69号),环境保护专用设备企业所得税优惠目录主要包括以下类别:\n1. 大气污染防治设备:如脱硫、脱硝、除尘设备。\n2. 水污染防治设备:如污水处理设备、中水回用设备。\n3. 固体废物处理设备:如垃圾焚烧设备、堆肥设备。\n4. 噪声与振动控制设备。\n5. 土壤污染防治设备。\n6. 资源综合利用设备。\n7. 清洁生产设备。\n8. 环境污染治理专用监测仪器。\n9. 其他环境保护专用设备。\n企业购置并实际使用符合目录规定的环境保护专用设备的,可以按设备投资额的10%抵免当年企业所得税应纳税额。\n\n二、环境保护专用设备研发的税收优惠\n\n为鼓励企业研发环境保护专用设备,国家出台了一系列税收优惠政策:\n1. 研发费用加计扣除:企业开展研发活动中实际发生的研发费用,未形成无形资产计入当期损益的,在按规定据实扣除的基础上,按照本年度实际发生额的75%在税前加计扣除;形成无形资产的,按照无形资产成本的175%在税前摊销。\n2. 高新技术企业优惠:从事环境保护专用设备研发的企业,若被认定为高新技术企业,可享受15%的企业所得税优惠税率。\n3. 技术转让所得优惠:企业技术转让所得不超过500万元的部分,免征企业所得税;超过500万元的部分,减半征收企业所得税。\n\n环境保护专用设备的企业所得税优惠目录及相关研发税收政策为企业提供了实质性的支持,有助于推动环保产业的创新发展和技术进步。
环境保护专用设备企业所得税优惠与研发政策解析
如若转载,请注明出处:http://www.xwptq.com/product/50.html
更新时间:2026-11-07 21:27:06